


Thị trường nhà ở Việt Nam năm 2026 đang bước vào một giai đoạn rất khác so với những chu kỳ tăng trưởng trước đây. Giá nhà tại nhiều đô thị lớn vẫn ở mức cao, nguồn cung bắt đầu được cải thiện, nhưng tốc độ giao dịch không tăng tương ứng. Người có nhu cầu ở thực vẫn rất lớn, trong khi khả năng chi trả của phần đông người dân ngày càng bị kéo giãn khỏi mặt bằng giá nhà. Ở chiều ngược lại, một bộ phận người có đủ khả năng tài chính để mua nhà lại không có nhu cầu sử dụng thêm nhiều bất động sản, nhất là khi hiệu quả cho thuê thấp và kỳ vọng tăng giá ngắn hạn không còn chắc chắn.
Chính sự lệch pha này đang tạo nên đặc trưng lớn nhất của thị trường hiện nay: không phải xã hội thiếu nhu cầu nhà ở, mà đang thiếu những sản phẩm nhà ở phù hợp với khả năng thanh toán và nhu cầu sử dụng thực tế của người dân.
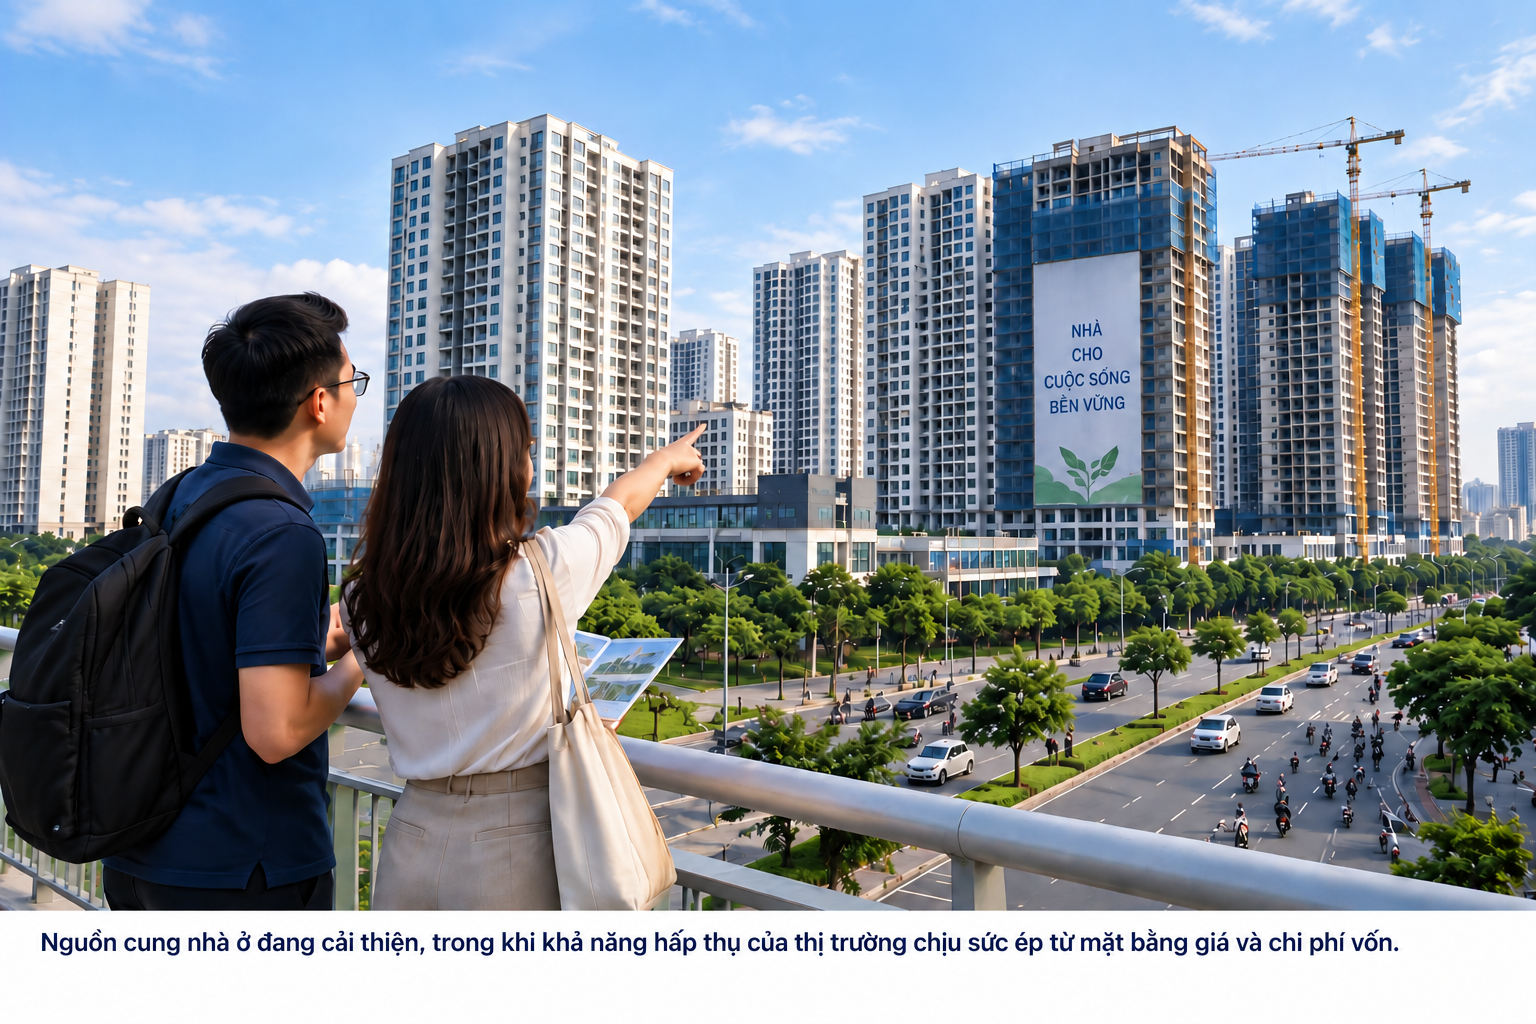 Theo Bộ Xây dựng, trong quý II/2026, cả nước có 113 dự án nhà ở thương mại được cấp phép mới với quy mô hơn 103.000 căn, tăng rất mạnh so với quý trước và cùng kỳ năm 2025. Tuy nhiên, số giao dịch bất động sản thành công trong quý chỉ đạt khoảng 100.000 giao dịch, tương đương 71,5% quý I. Tồn kho tại các địa phương báo cáo cũng tăng. Đáng chú ý, Bộ Xây dựng đánh giá chi phí vốn đang là một trong những nguyên nhân trực tiếp làm giảm sức mua, khi lãi suất cho vay bất động sản phổ biến khoảng 12–14%/năm, thậm chí một số khoản vay thả nổi có thể cao hơn.
Đây là một tín hiệu đáng suy nghĩ: nguồn cung đang phục hồi nhưng khả năng hấp thụ của thị trường lại yếu đi.
Giá nhà đã vượt xa khả năng của nhiều người có nhu cầu ở thực
Nhà ở là một loại hàng hóa rất đặc biệt. Một gia đình có thể cần một căn nhà trong hàng chục năm, nhưng khả năng mua được căn nhà đó phụ thuộc rất nhiều vào thu nhập, số tiền tích lũy và khả năng vay dài hạn.
Trong nhiều năm qua, giá nhà ở Hà Nội, TP.HCM và các đô thị lớn tăng nhanh hơn mức tăng thu nhập của đại bộ phận người lao động. Khi giá căn hộ phổ biến lên tới vài tỷ đồng, một hộ gia đình trẻ dù có thu nhập tương đối ổn định cũng phải vay một khoản rất lớn nếu muốn sở hữu nhà. Trong thời kỳ lãi suất thấp, người mua có thể chấp nhận tỷ lệ vay cao hơn vì chi phí trả nợ còn trong khả năng kiểm soát. Nhưng khi lãi suất tăng, bài toán thay đổi ngay lập tức. Cùng một căn nhà, cùng một giá bán, nhưng số tiền phải trả hàng tháng có thể tăng đáng kể. Vì vậy, người mua nhà hiện nay đang trở nên thận trọng hơn.
CBRE ghi nhận tại Hà Nội trong quý II/2026, lượng căn hộ bán được chỉ hơn 5.800 căn, tương đương khoảng 68% lượng mở bán mới. Đây là mức hấp thụ thấp hơn đáng kể so với giai đoạn 2024–2025, khi tỷ lệ hấp thụ thường xuyên ở mức trên 90%. Thị trường thứ cấp tại Hà Nội cũng ghi nhận đợt điều chỉnh giá đầu tiên kể từ cuối năm 2022.
Tại TP.HCM, nguồn cung căn hộ mới quý II/2026 chỉ khoảng 850 căn, giảm mạnh so với quý trước. Trong khi đó, nguồn cung bất động sản thấp tầng tăng mạnh chủ yếu từ một dự án đô thị lớn; giá sơ cấp bình quân toàn thị trường giảm khoảng 3% so với quý trước và khoảng 6% so với cùng kỳ. Những số liệu này cho thấy thị trường không còn ở trạng thái “đưa hàng ra là bán được”. Người mua đang phân loại sản phẩm kỹ hơn rất nhiều.
Nhà ở thương mại giá cao đang gặp bài toán về hiệu quả sử dụng
Trong một thời gian dài, bất động sản được coi là một kênh giữ tài sản hấp dẫn. Nhiều người mua căn nhà thứ hai, thứ ba không phải vì cần ở mà vì kỳ vọng giá sẽ tiếp tục tăng. Mô hình này chỉ hoạt động tốt khi đồng thời có ba yếu tố: tín dụng thuận lợi, giá tài sản tăng và thị trường thứ cấp có thanh khoản cao. Khi một trong ba yếu tố suy yếu, nhà đầu tư sẽ phải tính lại hiệu quả thực tế.
Một căn hộ giá 10 tỷ đồng nhưng chỉ cho thuê được 25–30 triệu đồng/tháng có tỷ suất cho thuê khá thấp so với giá trị tài sản. Nếu người mua còn phải sử dụng vốn vay, chi phí tài chính có thể lớn hơn rất nhiều so với dòng tiền cho thuê. Khi đó, lợi nhuận chủ yếu phải trông chờ vào việc tăng giá. Nhưng nếu giá đã ở mặt bằng cao và người mua thứ cấp ngày càng thận trọng, kỳ vọng đó trở nên rủi ro hơn. Đây là lý do tại sao những bất động sản thương mại có giá rất cao, diện tích lớn hoặc phụ thuộc chủ yếu vào kỳ vọng tăng giá đang có nguy cơ giảm thanh khoản nhanh hơn các phân khúc phục vụ nhu cầu ở thật.
Nhà phố, shophouse và mặt bằng kinh doanh cũng đang được định giá lại
Nhà phố và shophouse từng được xem là loại tài sản có ưu thế kép: vừa giữ giá trị đất, vừa tạo dòng tiền cho thuê. Nhưng môi trường kinh doanh đã thay đổi.
Thương mại điện tử, mạng xã hội, giao hàng tận nơi và sự thay đổi trong hành vi tiêu dùng khiến nhiều hoạt động kinh doanh không còn cần một mặt bằng lớn tại vị trí đắt đỏ như trước. Với những cửa hàng nhỏ, chi phí thuê mặt bằng cao có thể trở thành một trong những khoản chi khó chịu đựng nhất. Điều đó không có nghĩa nhà mặt phố không còn giá trị. Nhưng người mua cần phân biệt rất rõ “mặt phố có hoạt động thương mại thực” và “bất động sản được gọi là shophouse nhưng chưa có thị trường kinh doanh thực”.
Một cửa hàng nằm tại khu dân cư đông, có lưu lượng người qua lại lớn, khả năng đỗ xe thuận tiện và sức mua thực tế cao vẫn có thể cho thuê rất tốt. Ngược lại, một căn shophouse có giá đầu tư 15–20 tỷ đồng nhưng nằm trong khu đô thị mới chưa có đủ cư dân thì dù kiến trúc đẹp cũng có thể bỏ trống nhiều năm. Trong giai đoạn hiện nay, đối với bất động sản thương mại, dòng tiền thực cần được xem trọng hơn câu chuyện tăng giá.
Nhà ở xã hội đang trở thành phần quan trọng của thị trường
Việc Chính phủ đẩy mạnh phát triển nhà ở xã hội không chỉ mang ý nghĩa an sinh xã hội mà còn phản ánh một thực tế kinh tế rất rõ: thị trường đang thiếu sản phẩm phù hợp với khả năng mua của số đông.
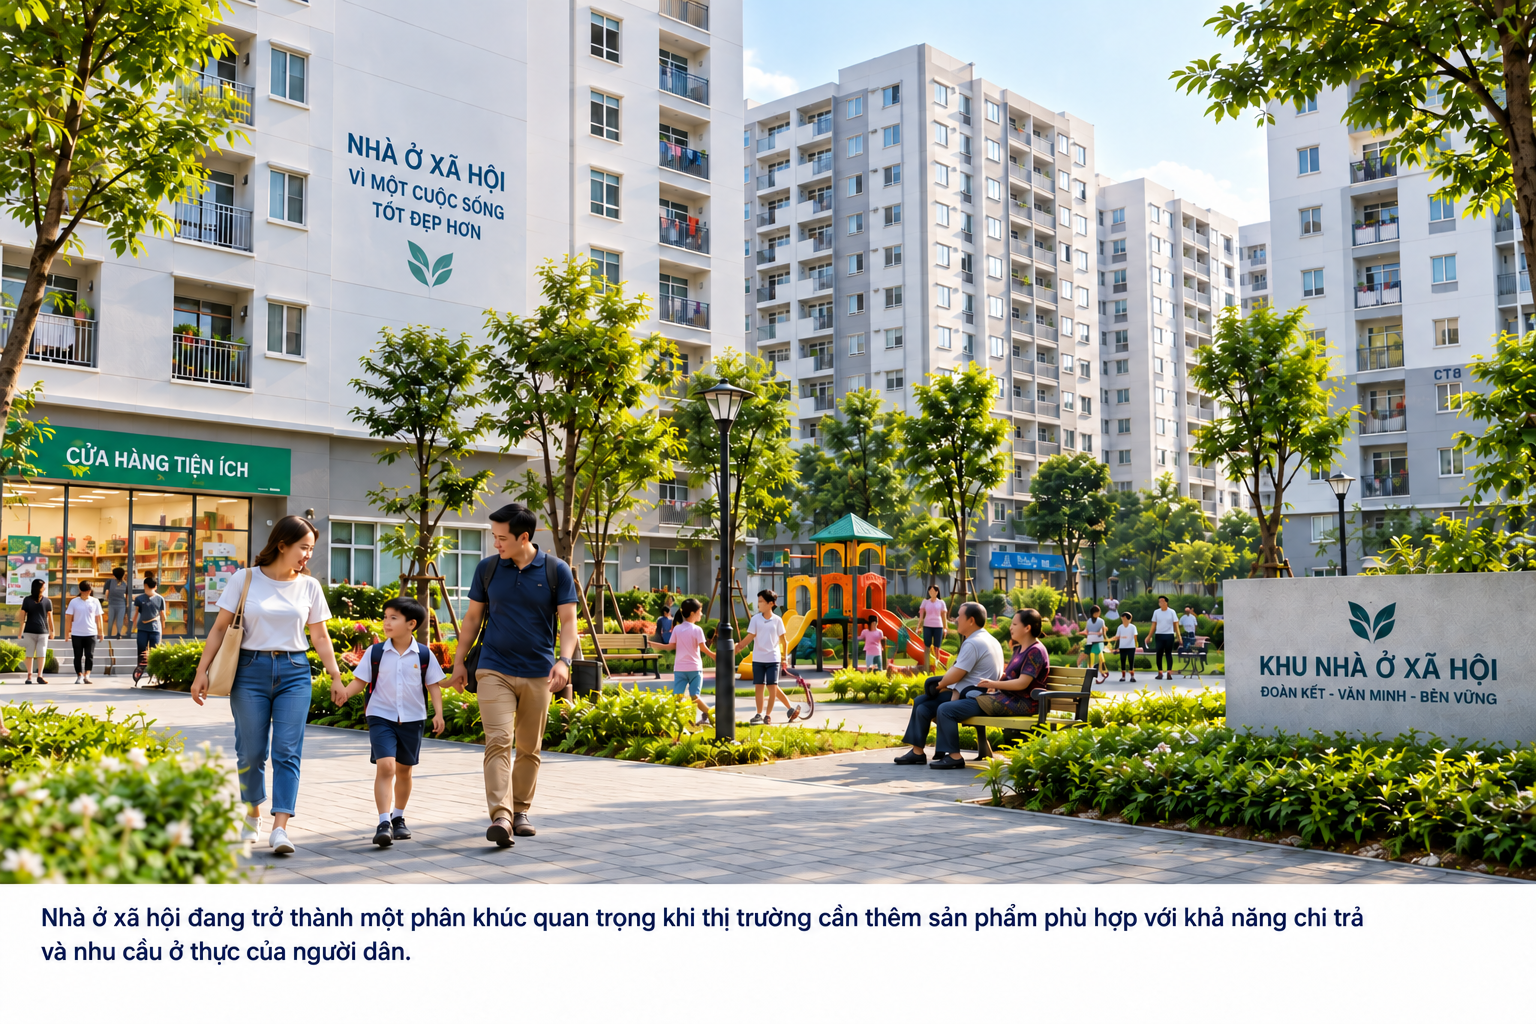 Theo số liệu cập nhật của Bộ Xây dựng đến tám tháng năm 2026, cả nước có khoảng 903 dự án nhà ở xã hội đang triển khai với quy mô hơn 856.000 căn. Nhà ở xã hội có lợi thế quan trọng về cơ chế đất đai và chính sách hỗ trợ. Các dự án đủ điều kiện được hưởng những ưu đãi nhất định về tiền sử dụng đất, tiền thuê đất, thuế và tín dụng; đồng thời việc xác định giá bán và lợi nhuận chịu sự kiểm soát của pháp luật. Điều này tạo ra khả năng hình thành những căn nhà có mức giá thấp hơn đáng kể so với nhà ở thương mại. Trong bối cảnh hiện nay, đây chính là phân khúc có tiềm năng hấp thụ rất lớn vì nó đi trực tiếp vào nhu cầu thật của xã hội: người lao động, gia đình trẻ, công nhân khu công nghiệp và các nhóm thu nhập trung bình – thấp đang cần một nơi ở ổn định.
Nếu các dự án nhà ở xã hội được đặt tại vị trí hợp lý, kết nối giao thông tốt và bảo đảm chất lượng xây dựng, khả năng thanh khoản của phân khúc này có thể tiếp tục duy trì ở mức rất cao.
Nhà ở cho thuê có thể trở thành một xu hướng dài hạn
Một thay đổi đáng chú ý khác là nhu cầu thuê nhà có thể tăng lên trong những năm tới. Khi giá mua nhà quá cao so với thu nhập, nhiều gia đình trẻ sẽ phải trì hoãn quyết định sở hữu nhà. Điều này không có nghĩa nhu cầu về chỗ ở giảm. Nó chỉ chuyển từ nhu cầu sở hữu sang nhu cầu thuê.
Do đó, nhà ở cho thuê dài hạn, đặc biệt là căn hộ có diện tích vừa phải, chi phí hợp lý, gần nơi làm việc và giao thông thuận lợi, có thể trở thành một thị trường rất lớn. Việc Bộ Xây dựng đề xuất tiếp tục thúc đẩy nhà ở cho thuê giai đoạn 2026–2030 cho thấy đây không chỉ là xu hướng thị trường mà còn đang trở thành một hướng chính sách đáng chú ý.
Đối với chủ đầu tư, thay vì chỉ phát triển dự án để bán, mô hình xây dựng một phần quỹ nhà để cho thuê dài hạn có thể tạo ra dòng tiền ổn định và góp phần đa dạng hóa thị trường.
Những loại hình nào sẽ có thanh khoản tốt?
Trong giai đoạn 2026–2028, có thể hình dung một trật tự thanh khoản tương đối rõ.
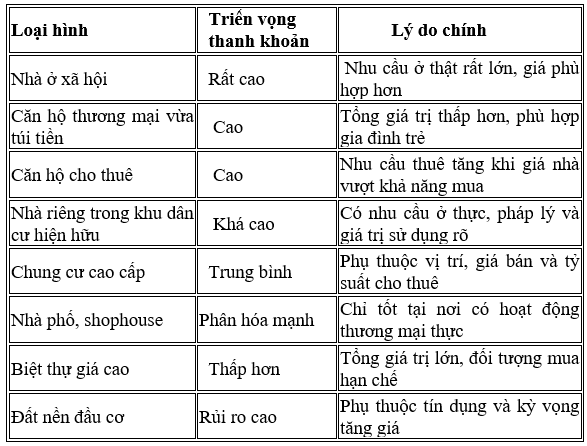
Tất nhiên, không có loại hình nào luôn luôn thanh khoản cao. Một căn nhà ở xã hội nằm quá xa trung tâm việc làm vẫn có thể khó hấp thụ; ngược lại, một căn nhà phố tại vị trí thương mại đặc biệt tốt có thể có thanh khoản rất cao. Nhưng xét trên quy mô toàn thị trường, xu hướng đang dịch chuyển khá rõ về sản phẩm có giá trị sử dụng thật và tổng giá trị vừa sức mua.
“Nhà vừa túi tiền” có thể là từ khóa của chu kỳ mới
Trong những năm trước, nhiều chủ đầu tư tập trung tăng giá trị mỗi sản phẩm bằng cách tăng diện tích, nâng tiêu chuẩn hoàn thiện và định vị dự án cao cấp. Trong chu kỳ mới, chiến lược có thể phải đảo chiều. Người mua không nhất thiết cần căn hộ 100 m². Một gia đình trẻ có thể chỉ cần 50–65 m² nếu thiết kế hợp lý. Người mua cũng không nhất thiết cần vị trí trung tâm nếu dự án cách trung tâm 15–20 km nhưng có đường giao thông thuận tiện.
Do đó, khả năng thành công của dự án sẽ ngày càng phụ thuộc vào việc tối ưu tổng giá bán, không chỉ tối ưu giá bán trên mỗi mét vuông. Một căn hộ 65 m² giá 3 tỷ đồng có thể bán dễ hơn rất nhiều một căn 100 m² giá 5 tỷ đồng, dù đơn giá mỗi mét vuông gần như giống nhau. Đây là khác biệt rất quan trọng. Trong thị trường mà khả năng vay vốn bị hạn chế, tổng số tiền người mua phải bỏ ra quan trọng hơn đơn giá.
Nhà đầu tư cũng cần thay đổi cách đánh giá bất động sản
Với người mua để đầu tư, có lẽ đã đến lúc phải quay lại những nguyên tắc cơ bản. Thay vì hỏi: “Giá căn này năm sau tăng bao nhiêu?” nên hỏi: “Có người thực sự cần sống ở đây không?” “Có người sẵn sàng thuê với mức giá này không?” “Nếu cần bán lại, đối tượng nào có đủ khả năng mua?”
Một bất động sản có hàng nghìn khách hàng tiềm năng luôn dễ thanh khoản hơn một bất động sản chỉ có vài chục người đủ khả năng mua. Bởi vậy, yếu tố quan trọng nhất của bất động sản trong giai đoạn tới có thể không phải là sự khan hiếm tuyệt đối, mà là độ rộng của tập khách hàng có khả năng thanh toán.
Thị trường đang bước vào giai đoạn sàng lọc
Nhìn tổng thể, thị trường nhà ở Việt Nam hiện nay không phải là một thị trường không có nhu cầu. Nhu cầu vẫn rất lớn. Nhưng thị trường đang phải giải quyết một khoảng cách ngày càng lớn giữa giá nhà – thu nhập – chi phí tín dụng. Khi khoảng cách đó tăng lên, thị trường tự nhiên sẽ sàng lọc sản phẩm. Nhà ở xã hội, nhà ở vừa túi tiền, căn hộ diện tích vừa phải và nhà cho thuê sẽ ngày càng được chú ý. Ngược lại, những sản phẩm có giá rất cao nhưng khả năng sử dụng thấp, dòng tiền cho thuê yếu và phụ thuộc nhiều vào đầu cơ sẽ phải đối mặt với thời gian bán dài hơn.
Đối với doanh nghiệp phát triển bất động sản, đây cũng là thời điểm cần thay đổi tư duy. Thành công của dự án trong thời gian tới không nhất thiết nằm ở việc xây dựng sản phẩm đắt nhất, mà ở khả năng xây dựng đúng sản phẩm mà xã hội thực sự cần. Đó phải là căn nhà có pháp lý rõ ràng, chất lượng phù hợp, giao thông thuận tiện, tổng giá trị hợp lý và có thể sử dụng ngay.
Một thị trường bất động sản trưởng thành cuối cùng vẫn phải quay về giá trị căn bản nhất của mình: Nhà là để ở. Khi sản phẩm đáp ứng đúng nhu cầu đó, thanh khoản sẽ hình thành một cách bền vững hơn, thay vì chỉ dựa vào tín dụng rẻ hay kỳ vọng giá tăng. Và có lẽ, trong vài năm tới, câu hỏi quan trọng nhất đối với cả người mua nhà lẫn chủ đầu tư sẽ không còn là: “Bất động sản nào tăng giá nhanh nhất?” mà sẽ là: “Bất động sản nào có nhiều người thực sự cần nhất?” Điều đó sẽ là chìa khóa để nhận diện những sản phẩm có tính thanh khoản tốt nhất trong chu kỳ mới của thị trường nhà ở Việt Nam./.
Thiên Lương
-
Công ty Cổ phần Vật tư Nông sản là công ty mẹ của Công ty TNHH SX-TM Tổng hợp Đại...
-
PHÂN BÓN PHOSPHATE TRƯỚC ÁP LỰC KÉP: GIÁ NGUYÊN LIỆU CAO, SỨC MUA NÔNG NGHIỆP SUY YẾU
Thị trường phân bón thế giới năm 2026 đang chứng kiến những biến động hiếm gặp, đặc biệt đối với...
-
APROMACO CÔNG BỐ THÔNG TIN VỀ TÌNH HÌNH TÀI CHÍNH
Công ty Cổ phần Vật tư Nông sản gửi nội dung công bố thông tin định kỳ về tình hình...
-
APROMACO CÔNG BỐ THÔNG TIN VỀ TÌNH HÌNH THANH TOÁN GỐC, LÃI TRÁI PHIẾU
Công ty Cổ phần Vật tư Nông sản gửi nội dung công bố thông tin về tình hình thanh toán...
-
APROMACO CÔNG BỐ THÔNG TIN VỀ TÌNH HÌNH THỰC HIỆN CÁC CAM KẾT VỚI NGƯỜI SỞ HỮU TRÁI PHIẾU
Công ty Cổ phần Vật tư Nông sản gửi nội dung công bố thông tin định kỳ về tình hình...
-
APROMACO THÔNG BÁO LỊCH NGHỈ LỄ 02/9/2026
Căn cứ Bộ luật Lao động có hiệu lực thi hành; Căn cứ tình hình sản xuất kinh doanh, Tổng giám...


