


Sau những biến động mạnh trong ba quý đầu năm, thị trường phân bón thế giới bước vào quý IV/2026 với một trạng thái khá đặc biệt: nguồn cung từng bước thích nghi với các cú sốc địa chính trị, nhưng chi phí đầu vào vẫn cao trong khi khả năng chi trả của người nông dân chưa phục hồi tương xứng. Tại Việt Nam, tình trạng “giá cao – thanh khoản thấp” có thể tiếp tục là đặc điểm đáng chú ý trong những tháng cuối năm.
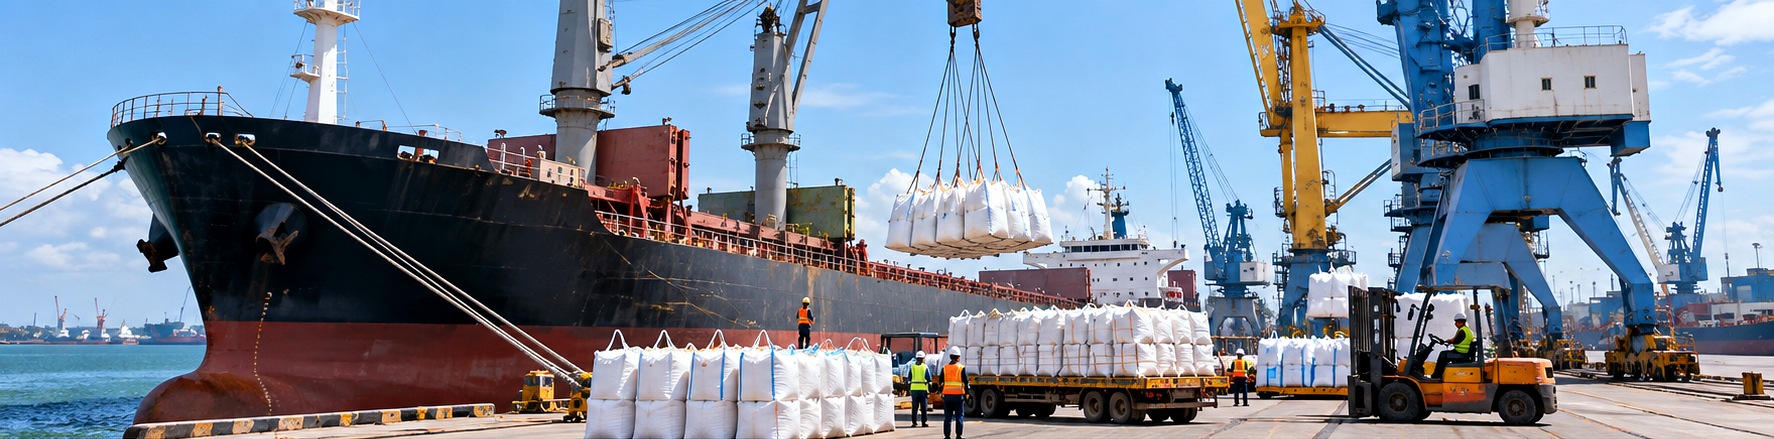
Chuỗi cung ứng và logistics phân bón quốc tế tiếp tục chịu tác động bởi biến động địa chính trị và chi phí vận tải.
Năm 2026 là một năm nhiều biến động đối với thị trường phân bón thế giới. Căng thẳng địa chính trị tại Trung Đông, những bất ổn trên các tuyến hàng hải quan trọng và giá năng lượng tăng cao đã tác động mạnh đến nguồn cung, chi phí sản xuất và vận chuyển phân bón. Tổ chức Lương thực và Nông nghiệp Liên Hợp Quốc (FAO) cảnh báo các gián đoạn tại eo biển Hormuz không chỉ ảnh hưởng đến năng lượng mà còn tác động trực tiếp tới dòng chảy phân bón và mùa vụ tại nhiều khu vực phụ thuộc nhập khẩu.
Tuy nhiên, khi bước sang cuối quý III, thị trường bắt đầu phân hóa rõ hơn. Nguồn cung đạm có khả năng thích nghi nhanh hơn, trong khi nhóm phosphate vẫn chịu sức ép lớn từ lưu huỳnh, axit sulfuric và quặng phosphate. Đây là khác biệt quan trọng cần theo dõi trong quý IV/2026.
Ure hạ nhiệt, cạnh tranh nguồn cung gia tăng
Sau giai đoạn tăng mạnh đầu năm, Ure đã dần ổn định hơn nhờ nguồn cung Trung Đông phục hồi từng phần, Trung Quốc tăng khả năng cung ứng ra thị trường quốc tế và các nguồn hàng khác tham gia cạnh tranh.
Dữ liệu thị trường ngày 02/10 cho thấy QatarEnergy đã bán 45.000 tấn Ure hạt đục ở mức 401-403 USD/tấn FOB, thấp đáng kể so với một số mức tham chiếu Trung Đông trước đó. Cùng thời điểm, Bangladesh mở ba gói thầu mua tổng cộng tới 200.000 tấn. Những diễn biến này cho thấy quý IV có thể chứng kiến cạnh tranh mạnh hơn giữa các nguồn Ure Trung Đông, Trung Quốc, Nga, Nigeria và các khu vực khác.
Nếu không xuất hiện một cú sốc địa chính trị mới, khả năng Ure trở lại mức giá không cực cao như giai đoạn đầu năm. Dù vậy, thị trường vẫn rất nhạy cảm với giá khí tự nhiên, các gói thầu nhập khẩu lớn và diễn biến an ninh hàng hải.
Phosphate vẫn chịu áp lực lớn từ nguyên liệu
Khác với Ure, các sản phẩm phosphate như DAP, MAP, TSP hay SSP/GSSP vẫn chịu áp lực lớn từ giá nguyên liệu. Lưu huỳnh, axit sulfuric và quặng phosphate đều là những đầu vào quan trọng, trong khi khả năng mở rộng nguồn cung trong ngắn hạn không dễ dàng.
Cuối tháng 9, DAP Trung Quốc vẫn được tham chiếu khoảng 870-915 USD/tấn FOB, DAP Ấn Độ khoảng 891-903 USD/tấn CFR. Mặt bằng này cho thấy phosphate khó giảm mạnh dù nhu cầu thực tế chưa thực sự tốt.
Với SSP/GSSP, chi phí lưu huỳnh và H₂SO₄ tiếp tục có ảnh hưởng trực tiếp đến giá thành. Vì vậy, Quý IV có thể duy trì trạng thái “giá neo cao – giao dịch chọn lọc”, khi nhà sản xuất khó giảm giá sâu nhưng người mua cũng thận trọng hơn.
Lưu huỳnh và H₂SO₄ vẫn là biến số cần theo dõi sát
Đầu tháng 10, SunSirs ghi nhận lưu huỳnh Trung Quốc khoảng 7.702 CNY/tấn, H₂SO₄ khoảng 1.710 CNY/tấn; OilChem tại cảng Trường Giang gần nhất khoảng 7.100 CNY/tấn. So với giai đoạn căng thẳng nhất, thị trường đã có dấu hiệu ổn định hơn, nhưng rủi ro nguồn cung và vận tải chưa thể xem là đã trở lại bình thường.
Đối với các nhà sản xuất phosphate, chỉ cần xảy ra gián đoạn mới tại Trung Đông hoặc chi phí vận tải tăng mạnh, giá lưu huỳnh và axit sulfuric có thể nhanh chóng tạo thêm áp lực lên giá thành.
Thị trường Việt Nam: Giá cao nhưng sức mua chưa theo kịp
Tại Việt Nam, điểm đáng chú ý hiện nay là nhiều loại phân bón vẫn ở mức giá cao nhưng giao dịch tương đối chậm. Ngày 01/10, Ure Cà Mau tăng giá lệnh lên 13.000 đồng/kg tại nhà máy, song giao dịch thị trường vẫn hạn chế. DAP Lào Cai đen được chào khoảng 25.000 đồng/kg, DAP Vân Thiên Hóa xanh 64% khoảng 27.700-27.900 đồng/kg nhưng thanh khoản yếu.
Đối với phân lân, ngày 02/10 thị trường Sài Gòn – Đồng Nai ghi nhận Lân Văn Điển khoảng 7.300-7.500 đồng/kg, Lân Lâm Thao 7.400-7.450 đồng/kg, Lân Lào Cai 7.400-7.500 đồng/kg và Lân Ninh Bình 6.600-6.800 đồng/kg; giao dịch nhìn chung chậm. Kali tương đối ổn định, trong khi SA có sự phân hóa theo nguồn hàng và khu vực.
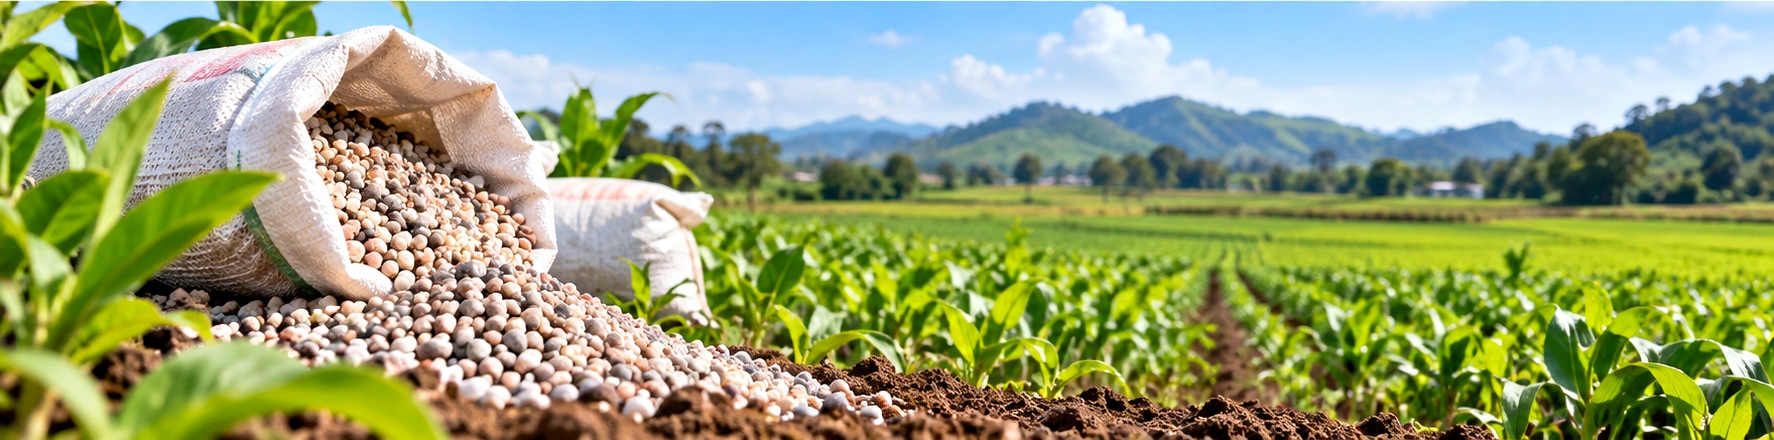
Khả năng chi trả của người nông dân và hiệu quả kinh tế cây trồng tiếp tục là yếu tố quyết định sức mua phân bón trong quý IV/2026.
Giá nông sản chưa đủ tạo lực kéo mạnh cho nhu cầu phân bón
Giá một số nông sản quốc tế đã có thời điểm phục hồi, nhưng mức cải thiện chưa đủ lớn để làm thay đổi đáng kể bài toán kinh tế của người nông dân. Điều quan trọng không chỉ là giá nông sản tăng hay giảm, mà là tương quan giữa giá nông sản, giá phân bón, chi phí vốn và các chi phí đầu vào khác.
Khi hiệu quả sản xuất nông nghiệp chưa cải thiện rõ rệt, người nông dân và hệ thống phân phối có xu hướng mua thận trọng hơn, giảm tồn kho, chỉ mua theo nhu cầu thực tế hoặc chuyển sang các sản phẩm có chi phí phù hợp hơn. Đây có thể tiếp tục là yếu tố kìm hãm nhu cầu phân bón trong quý IV.
Quý IV/2026: Khó có một xu hướng tăng hoặc giảm đồng loạt
Từ những diễn biến hiện nay, thị trường quý IV nhiều khả năng tiếp tục phân hóa. Ure có thể chịu áp lực giảm hoặc dao động trong biên độ rộng do cạnh tranh nguồn cung; Kali và SA tương đối ổn định hoặc mềm hơn nếu nhu cầu không cải thiện. Ngược lại, DAP, MAP, SSP/GSSP khó giảm mạnh bởi chi phí nguyên liệu phosphate, lưu huỳnh và H₂SO₄ vẫn cao.
|
Nguồn cung dần ổn định – chi phí sản xuất vẫn cao – sức mua của người nông dân còn yếu. |
Cơ hội trong khó khăn
Trong bối cảnh nhu cầu nội địa khó tăng mạnh, thị trường xuất khẩu ngày càng có ý nghĩa. Với các sản phẩm như SSP/GSSP, doanh nghiệp có nguồn nguyên liệu ổn định, kiểm soát tốt giá thành và tổ chức logistics hiệu quả sẽ có khả năng cạnh tranh tốt hơn trên thị trường quốc tế.
Đối với APROMACO, việc tiếp tục theo dõi sát lưu huỳnh – H₂SO₄ – quặng phosphate – giá GSSP quốc tế – cước vận tải, đồng thời chủ động tìm kiếm thị trường xuất khẩu mới, là hướng đi cần được ưu tiên trong những tháng cuối năm.
Trong một thị trường mà giá khó giảm sâu nhưng người mua ngày càng thận trọng, lợi thế không chỉ thuộc về doanh nghiệp bán được giá cao, mà thuộc về doanh nghiệp kiểm soát tốt giá thành, dòng tiền và thị trường đầu ra. Đây sẽ là một trong những chìa khóa cạnh tranh của ngành phân bón trong quý IV/2026 và khi bước sang năm 2027.
Thiên Lương
-
TUỔI TRẺ CHILINH GOLF LAN TỎA YÊU THƯƠNG QUA CHƯƠNG TRÌNH “TRUNG THU CHO EM 2026”
Từ ngày 21 đến 23/9/2026, Chi đoàn Công ty Cổ phần Đầu tư Phát triển Sân gôn Chí Linh đã...
-
Sáng ngày 30/9/2026, tại trụ sở chính số 14 Ngô Tất Tố, Hà Nội, Công ty Cổ phần Vật tư...
-
Công ty Cổ phần Vật tư Nông sản (APROMACO) trân trọng mời Quý Nhà thầu tham gia chào giá gói...
-
TRAO GỬI YÊU THƯƠNG – ĐÓN TRUNG THU ẤM ÁP CÙNG CON EM CBCNV SUPE LÂN APROMACO LÀO CAI
Có những niềm vui tuổi thơ bắt đầu từ những điều rất đỗi giản dị: một chiếc bánh Trung thu...
-
TRUNG THU 2026 – TRĂNG ĐOÀN VIÊN, ẤM ÁP TÌNH APROMACO
Mỗi mùa Trung thu về không chỉ mang theo niềm vui của trẻ thơ, mà còn là dịp để mỗi...
-
CHILINH GOLF CHIẾN THẮNG 2 GIẢI THƯỞNG QUAN TRỌNG TẠI VIETNAM GOLF & LEISURE AWARDS 2026
Ngày 15/9/2026, tại Lễ công bố Vietnam Golf & Leisure Awards 2026, Công ty Cổ phần Đầu tư Phát triển...