


Chính sách thuế đối với tài nguyên và sản phẩm chế biến từ tài nguyên cần hướng tới một nguyên tắc rõ ràng: hạn chế xuất khẩu tài nguyên thô, đồng thời khuyến khích doanh nghiệp đầu tư chế biến sâu, tạo giá trị gia tăng, phát triển sản xuất và mở rộng thị trường xuất khẩu.
Từ góc nhìn đó, việc tiếp tục áp thuế xuất khẩu 5% đối với phân supe lân đơn SSP, trong đó có supe lân hạt GSSP, là vấn đề cần được cơ quan có thẩm quyền nghiên cứu, đánh giá lại một cách khách quan, toàn diện trên cơ sở cung – cầu thực tế, mức độ chế biến, giá trị gia tăng trong nước và yêu cầu bảo đảm tính nhất quán của chính sách.
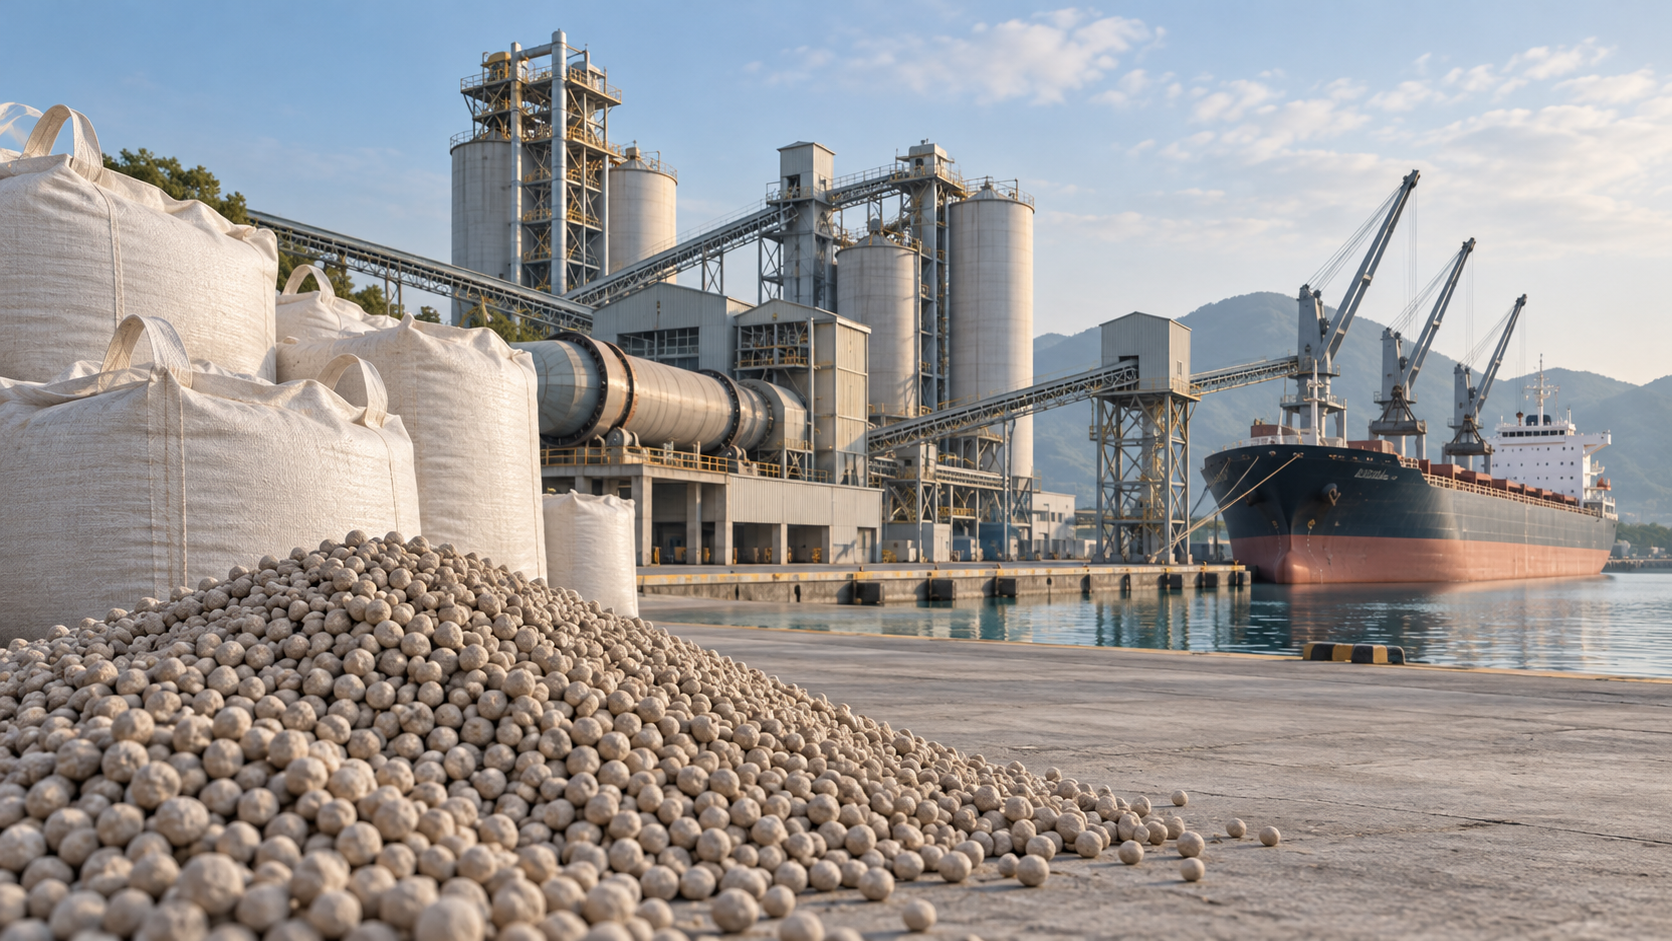
Minh họa sản phẩm phân lân hạt, chế biến công nghiệp và hoạt động xuất khẩu.
SSP/GSSP không phải là tài nguyên thô
Quặng apatit là tài nguyên khoáng sản. Nhưng SSP/GSSP là sản phẩm phân bón được tạo ra thông qua một quá trình sản xuất công nghiệp. Từ quặng apatit, doanh nghiệp phải khai thác hoặc mua nguyên liệu đã tuyển, xử lý nguyên liệu, sử dụng axit sulfuric để thực hiện phản ứng hóa học, sau đó ủ, nghiền, sàng và hoàn thiện sản phẩm. Đối với GSSP còn có thêm các công đoạn tạo hạt, sấy và phân loại.
Như vậy, tài nguyên ban đầu đã được đưa qua một chuỗi công nghệ để tạo thành sản phẩm có công dụng, giá trị sử dụng và giá trị kinh tế cao hơn. Việc một sản phẩm sử dụng tài nguyên khoáng sản trong nước không đồng nghĩa sản phẩm đó là tài nguyên thô hoặc sản phẩm sơ chế. Điều cần đánh giá là mức độ chế biến, giá trị gia tăng được tạo ra trong nước và hiệu quả kinh tế tổng thể của việc đưa tài nguyên qua chế biến trước khi xuất khẩu.
Nếu tài nguyên nguyên khai và sản phẩm đã qua chế biến cùng bị nhìn nhận theo logic “sử dụng tài nguyên nên cần hạn chế xuất khẩu”, chính sách có thể vô tình làm giảm động lực đầu tư vào chính hoạt động chế biến sâu mà Nhà nước đang khuyến khích.
Cung – cầu thực tế phải là căn cứ quan trọng
Mục tiêu bảo đảm nguồn phân bón cho nông nghiệp trong nước là hoàn toàn chính đáng. Tuy nhiên, công cụ thuế xuất khẩu chỉ thực sự cần thiết khi xuất khẩu có nguy cơ gây thiếu hụt nguồn cung trong nước. Đối với supe lân, số liệu trong hồ sơ góp ý chính sách cho thấy tổng công suất sản xuất SSP trong nước hiện khoảng 1,25 – 1,30 triệu tấn/năm, trong khi lượng tiêu thụ trực tiếp trong nước dưới 500.000 tấn/năm. Như vậy, năng lực sản xuất hiện lớn hơn đáng kể so với nhu cầu tiêu thụ trực tiếp, và xuất khẩu là một đầu ra quan trọng để các nhà máy duy trì công suất.
Ở phạm vi rộng hơn, số liệu tổng hợp đối với nhóm phân lân cũng cho thấy công suất khoảng 2 triệu tấn/năm; sản lượng bình quân giai đoạn 2021 – 2024 khoảng 1,15 triệu tấn/năm, tương đương khoảng 57,5% công suất. Những con số này cho thấy vấn đề cần quan tâm không chỉ là khả năng đáp ứng nhu cầu trong nước mà còn là khả năng khai thác hiệu quả công suất đã đầu tư.
Vì vậy, đối với riêng SSP/GSSP, việc đánh giá chính sách cần dựa trên số liệu cập nhật về công suất thiết kế, sản lượng thực tế, nhu cầu tiêu thụ nội địa và lượng xuất khẩu. Khi năng lực sản xuất đã vượt nhu cầu trong nước, xuất khẩu không những không làm mất cân đối thị trường mà còn giúp doanh nghiệp duy trì công suất, giảm chi phí bình quân, bảo đảm việc làm, tạo nguồn thu ngoại tệ và mở rộng thị trường cho sản phẩm chế biến trong nước.
Trong trường hợp đó, thuế xuất khẩu không còn đơn thuần là công cụ bảo vệ thị trường nội địa mà có thể trở thành một chi phí làm giảm khả năng tiêu thụ phần sản lượng dư thừa và hạn chế hiệu quả khai thác năng lực sản xuất hiện có của các doanh nghiệp cũng như của quốc gia.
Chính sách phải nhất quán và công bằng giữa các sản phẩm
Một chính sách thuế thuyết phục phải dựa trên những tiêu chí thống nhất: mức độ chế biến, khả năng đáp ứng nhu cầu trong nước, giá trị gia tăng, tỷ trọng tài nguyên trong giá thành và tác động đối với năng lực cạnh tranh. Vì vậy, cần làm rõ cơ sở của việc một số sản phẩm phân bón khác được xem xét giảm thuế xuất khẩu, trong khi SSP/GSSP vẫn chịu mức 5%.
Đáng chú ý, DAP cũng là sản phẩm phosphate sử dụng nguyên liệu có nguồn gốc từ quặng apatit nhưng đang được áp dụng cơ chế thuế xuất khẩu khác với SSP. Điều này không có nghĩa mọi sản phẩm phải chịu một mức thuế giống nhau; nhưng sự khác biệt về chính sách cần được giải thích bằng những khác biệt khách quan về tỷ lệ tài nguyên, mức độ chế biến, cung – cầu, giá trị gia tăng hoặc yêu cầu bảo đảm an ninh nguồn cung, thay vì chỉ căn cứ vào việc sản phẩm có sử dụng tài nguyên khoáng sản. Đó mới là nguyên tắc bảo đảm tính công bằng, minh bạch và nhất quán của chính sách.
Khuyến khích chế biến sâu phải thể hiện bằng chính sách cụ thể
Giá trị của tài nguyên không chỉ nằm ở số lượng quặng được khai thác mà quan trọng hơn là giá trị kinh tế tạo ra từ mỗi đơn vị tài nguyên. Một tấn quặng nếu xuất thô chỉ tạo ra giá trị hạn chế. Nhưng nếu được tuyển, chế biến thành phân bón, tiếp tục tạo hạt và hoàn thiện thành sản phẩm đáp ứng tiêu chuẩn xuất khẩu thì giá trị tạo ra cho nền kinh tế lớn hơn nhiều.
Phía sau sản phẩm đó là nhà máy, thiết bị, lao động, điện năng, axit sulfuric, vận tải, logistics, dịch vụ, thuế, việc làm và ngoại tệ. Vì vậy, chính sách hợp lý cần tạo động lực để doanh nghiệp đưa tài nguyên vào chế biến trong nước và nâng cao giá trị gia tăng, thay vì chỉ tập trung vào việc hạn chế đầu ra của sản phẩm sau chế biến.
Nếu doanh nghiệp đã đầu tư lớn vào nhà máy, công nghệ, dây chuyền chế biến và hệ thống sản xuất nhưng sản phẩm sau chế biến vẫn chịu bất lợi về thuế khi cạnh tranh quốc tế, thì tín hiệu chính sách về khuyến khích chế biến sâu sẽ chưa thực sự nhất quán.
Thuế 5% có thể quyết định khả năng cạnh tranh
Đối với các mặt hàng phân bón có tính hàng hóa cao như SSP/GSSP, cạnh tranh quốc tế chủ yếu diễn ra ở giá FOB. Một mức chênh lệch vài phần trăm có thể quyết định khả năng nhận đơn hàng, đặc biệt khi các nguồn cung cạnh tranh từ quốc gia khác không chịu chi phí thuế xuất khẩu tương tự.
Mức thuế 5% vì vậy không chỉ là một khoản thu ngân sách. Doanh nghiệp không thể tự do cộng toàn bộ thuế vào giá bán nếu thị trường quốc tế không chấp nhận. Khi đó, chi phí thuế sẽ làm giảm biên lợi nhuận, giảm khả năng nhận đơn hàng và cuối cùng ảnh hưởng đến công suất sản xuất, việc làm cũng như hiệu quả sử dụng tài sản đã đầu tư.
Bài toán chính sách vì thế không nên chỉ là thu được bao nhiêu thuế xuất khẩu, mà cần tính tổng thể giá trị mà hoạt động sản xuất và xuất khẩu tạo ra: việc làm, thuế doanh nghiệp, hoạt động logistics, nguồn ngoại tệ, thị trường cho doanh nghiệp Việt Nam và hiệu quả sử dụng công suất nhà máy.
Cần xem xét đưa SSP/GSSP về thuế suất 0%
Việc điều chỉnh thuế xuất khẩu SSP/GSSP từ 5% xuống 0% không nên được nhìn nhận như một sự ưu đãi cho riêng một doanh nghiệp hay một ngành hàng. Đây là vấn đề chính sách cần được xem xét trên những tiêu chí khách quan: năng lực sản xuất và nhu cầu trong nước; mức độ chế biến và giá trị gia tăng; tỷ trọng tài nguyên trong giá thành; tác động của xuất khẩu đối với nguồn cung trong nước; và khả năng cạnh tranh của sản phẩm Việt Nam trên thị trường quốc tế.
Với thực tế công suất SSP trong nước khoảng 1,25 – 1,30 triệu tấn/năm trong khi lượng tiêu thụ trực tiếp nội địa dưới 500.000 tấn/năm, cùng với đặc điểm SSP/GSSP là sản phẩm đã trải qua quá trình chế biến công nghiệp, việc rà soát để đưa thuế suất xuất khẩu từ 5% về 0% có cơ sở để được xem xét trên cả phương diện cung – cầu, hiệu quả sản xuất và định hướng khuyến khích chế biến sâu.
Chính sách tài nguyên hợp lý không phải là giữ mọi sản phẩm có sử dụng tài nguyên ở lại trong nước. Điều quan trọng là hạn chế xuất khẩu tài nguyên thô, đồng thời tạo điều kiện để tài nguyên được chế biến thành sản phẩm có giá trị cao hơn ngay tại Việt Nam và đưa những sản phẩm ấy cạnh tranh trên thị trường thế giới.
Đó cũng là cách biến tài nguyên thành công nghiệp, biến công nghiệp thành việc làm, nguồn thu ngân sách, ngoại tệ và năng lực cạnh tranh quốc gia. Vì vậy, việc rà soát, đánh giá và xem xét điều chỉnh thuế suất xuất khẩu SSP/GSSP từ 5% xuống 0% cần được đặt trong tổng thể mục tiêu phát triển sản xuất, sử dụng hiệu quả tài nguyên, bảo đảm cung – cầu trong nước và khuyến khích xuất khẩu sản phẩm đã qua chế biến, trên tinh thần khách quan, công bằng và nhất quán trong chính sách.
Thiên Lương
-
APROMACO THAM DỰ IFA CROSSROADS 2026 TẠI CHIANG MAI VÀ TĂNG CƯỜNG HỢP TÁC QUỐC TẾ
Từ ngày 13 đến 15/10/2026, đoàn cán bộ cấp cao Công ty Cổ phần Vật tư Nông sản (APROMACO) do...
-
APROMACO TRÂN TRỌNG VÀ TÔN VINH LAO ĐỘNG NỮ NHÂN NGÀY 20 THÁNG 10
Tặng quà, tổ chức các đoàn đến tặng hoa và chúc mừng nữ cán bộ, nhân viên nhân Ngày Quốc...
-
APROMACO NÂNG CAO NĂNG LỰC ĐIỀU HÀNH MỎ PHÚ NHUẬN VÀ TẬP TRUNG HOÀN THÀNH KẾ HOẠCH NĂM 2026
Ngày 19/10/2026, Tổng Giám đốc Công ty Cổ phần Vật tư Nông sản (Apromaco) Nguyễn Tiến Dũng đã có buổi...
-
CHILINH GOLF ĐIỂM HẸN MÙA LỄ HỘI CUỐI NĂM
Khi những ngày thu nắng vàng nhạt mang theo những cơn gió se se tới – tiết trời miền Bắc...
-
APROMACO MIỀN TRUNG TIẾP NHẬN 6500 TẤN PHÂN BÓN SA TẠI CẢNG QUY NHƠN
Đầu tháng 10/2026, Công ty Cổ phần Apromaco Miền Trung (APC) tiếp nhận tàu MV TRUONG AN 05 chở 6.500...
-
TUỔI TRẺ CHILINH GOLF LAN TỎA YÊU THƯƠNG QUA CHƯƠNG TRÌNH “TRUNG THU CHO EM 2026”
Từ ngày 21 đến 23/9/2026, Chi đoàn Công ty Cổ phần Đầu tư Phát triển Sân gôn Chí Linh đã...